☕ W pigułce (dla tych, którzy mają 60 sekund)
- 🏢 Co robi: daje dużym firmom jedno miejsce do załatwiania wewnętrznych spraw: od zepsutego laptopa, przez urlop, po reklamację klienta.
- 💰 Jak zarabia: na abonamentach. Około 97% przychodów to subskrypcje.
- 🔒 Dlaczego klienci zostają: wymiana takiego systemu to miesiące pracy, duże koszty i jeszcze większe ryzyko migracyjne, więc łatwiej przełknąć podwyżkę.
- 🧮 Moja wycena: 163 USD za akcję w wariancie bazowym, przy kursie 137,87 USD. Ale jeśli policzyć wynagrodzenia w akcjach jako pełny koszt, wychodzi ok. 115 USD. Tłumaczę niżej, skąd ta różnica.
- ⚠️ Najbliższy test: wyniki za Q3, 28 października po zamknięciu sesji.
- 🤝 Uczciwie: posiadam akcje tej spółki, a wcześniej przez lata używałem jej systemu na co dzień.
Historia: skąd wzięła się ta firma
📉 Człowiek, który stracił wszystko tuż przed pięćdziesiątką
Ta historia zaczyna się od porażki, nie od sukcesu.
Na początku lat dwutysięcznych Fred Luddy był dyrektorem technicznym spółki Peregrine Systems. Firma zawaliła się pod ciężarem skandalu księgowego, a razem z nią przepadł cały jego majątek, bo Luddy trzymał go w jej akcjach. Jak sam później wspominał, w jednej chwili 35 mln dolarów zamieniło się w zero.
Większość ludzi w takim momencie szukałaby spokojnego etatu. Luddy zrobił coś odwrotnego. W 2004 roku, dwa tygodnie przed pięćdziesiątymi urodzinami, założył nową firmę. Tłumaczył później, że po pięćdziesiątce taki start wydawałby mu się już nierealny. Nazwał ją Glidesoft (formalnie spółka mogła powstać nawet rok wcześniej).
💡 Zepsuty laptop jako pomysł na biznes
Pomysł nie brzmiał jak rewolucja. Ot, system do obsługi zgłoszeń IT. Diabeł tkwił w szczególe: działał w przeglądarce, a nie na serwerach, które klient musiał u siebie postawić i pielęgnować. Na tamte czasy to było zadziorne.
Znasz to z pracy. Psuje Ci się laptop i zamiast szukać „tego pana od komputerów”, wpisujesz zgłoszenie w jednym miejscu. Ono samo trafia do właściwych ludzi, Ty widzisz, co się z nim dzieje, a oni wiedzą, co mają zrobić. Proste? Właśnie dlatego zadziałało.
W 2006 roku firma przyjęła nazwę, pod którą znamy ją dziś: Service-Now.com.
🎲 Najlepsza decyzja to ta, której nie podjęto
Pod koniec 2009 roku w spółkę uwierzył fundusz Sequoia i poprowadził rundę finansowania na 41 mln dolarów. Rok później na stole pojawiła się oferta, o której w branży opowiada się do dziś: VMware chciał kupić firmę za około 2,5 mld dolarów.
Kilka lat po tym, jak Luddy stracił wszystko, przed jego firmą leżały miliardy. Firma była podobno skłonna się zgodzić. Wtedy do gry wszedł Doug Leone z Sequoia i przekonał radę, że ServiceNow będzie wart dziesięć razy więcej.
Rynek przyznał mu rację szybciej, niż można się było spodziewać. W 2011 roku stery przejął Frank Slootman, a 29 czerwca 2012 roku spółka zadebiutowała na nowojorskiej giełdzie. Akcje sprzedano po 18 dolarów, powyżej widełek, które zakładała sama spółka. Pod koniec tego samego roku ServiceNow był wart 3,7 mld dolarów, czyli już więcej, niż chciał za niego zapłacić VMware.
👔 Z pomocy technicznej do centrum dowodzenia firmy
Slootman odszedł w 2017 roku. Po krótkim epizodzie Johna Donahoe’a, pod koniec 2019 roku firmę objął Bill McDermott, wcześniej szef niemieckiego SAP. Pod jego rządami narzędzie dla działu IT wyrosło na coś znacznie większego: Now Platform, jeden system, w którym firma prowadzi sprawy IT, bezpieczeństwa, HR, obsługi klienta i ryzyka.
Kiedy świat oszalał na punkcie sztucznej inteligencji, ServiceNow nie stał z boku. Już w lipcu 2023 roku dorzucił do platformy generatywną AI (Now Assist), a potem ruszył na zakupy: w marcu 2025 roku sięgnął po Moveworks za około 3 mld dolarów, a w grudniu ogłosił przejęcie Armis za 7,75 mld. Firma, która zaczynała od zgłoszeń o zepsutych laptopach, w 2025 roku sprzedała usługi za ponad 13 mld dolarów.
☕ Dlaczego ta spółka trafiła do mojego portfela
Tu muszę się do czegoś przyznać. Zanim zacząłem ServiceNow analizować, po prostu go używałem. Każdego dnia. I szczerze mówiąc, nie wyobrażałem sobie, jak moja korporacja miałaby bez niego funkcjonować.
Dlatego kiedy przyszła „SaaSpokalipsa”, czyli wielka wyprzedaż spółek sprzedających oprogramowanie w abonamencie, i kurs ServiceNow zanurkował, decyzja o zakupie była dla mnie tylko formalnością. Widziałem od środka, jak głęboko ten system siedzi w codziennej pracy tysięcy ludzi.
Podobnie zresztą było w mojej poprzedniej firmie z CrowdStrike, po jego flash crashu. Ale to historia na inną kawę.
Mam więc w tej opowieści swój interes i mówię o tym wprost. Tym bardziej pilnuję, żeby dalej mówiły liczby, a nie moja sympatia do narzędzia, z którego korzystałem na co dzień.
🔒 I tu robi się ciekawie
Klienci, którzy raz wdrożyli taką platformę, zazwyczaj z niej nie wychodzą. Wiem to z własnego biurka. A spółka właśnie postanowiła sprawdzić, ile ta lojalność jest warta.
W kwietniu 2026 roku, według doniesień z rynku, ServiceNow zamienił pięć dotychczasowych poziomów licencji na trzy pakiety (Foundation, Advanced i Prime), z AI wliczoną w każdy z nich. Od 1 lipca starych pakietów nie da się już kupić. Dyrektor finansowa mówiła o oczekiwanych podwyżkach rzędu 20-30%.
Czy fosa wytrzyma, gdy jej właściciel podnosi myto za przejście przez most?
Produkty i usługi oraz model przychodów
🏢 Wyobraź sobie firmę z 10 tysiącami pracowników
Każdego dnia ktoś czegoś potrzebuje:
- nowa osoba w zespole potrzebuje laptopa, kont w systemach i karty wejściowej,
- ktoś inny bierze urlop,
- klient zgłasza reklamację,
- dział bezpieczeństwa widzi podejrzane logowanie.
W wielu firmach to wszystko dzieje się w mailach, arkuszach, telefonach i w stylu „przypomnę się jutro".
Przykład (ilustracja, nie opis konkretnego klienta): do firmy dołącza Ania.
- ❌ Bez wspólnej platformy: HR wysyła maila do IT, mail ginie, Ania przez trzy dni siedzi bez komputera i dostępu do systemów.
- ✅ Z ServiceNow: HR zaznacza w systemie „nowy pracownik", a system sam zakłada zadania dla IT (laptop), bezpieczeństwa (dostępy) i administracji (karta). Każdy widzi, co ma zrobić i do kiedy.
To właśnie sprzedaje ServiceNow: porządek w przepływie pracy. Moduły obejmują zarządzanie usługami i operacjami IT, bezpieczeństwo, HR, obsługę klienta i ryzyko.
Od niedawna doszły agenty AI, czyli programy, które same wykonują część czynności z takiego przepływu. W naszym przykładzie to tak, jakby część kroków przy przyjęciu Ani wykonywał nie człowiek, tylko program.
💸 Dlaczego klient płaci
Bo dostaje porządek tam, gdzie był chaos, i oszczędza czas drogich ludzi.
Spółka podaje, że jej produkty AI przekroczyły 1 mld dolarów rocznej wartości kontraktów (ACV, czyli ile klienci płacą za nie rocznie) w Q2 2026.
🔁 Skąd biorą się pieniądze
Pomyśl o abonamencie na telefon albo serwis z filmami, tylko dla firm i za miliony dolarów.
- Klient płaci co roku za dostęp do platformy.
- W 2025 roku subskrypcje dały 12,88 mld z 13,28 mld dolarów przychodów, czyli około 97%.
- Dzięki temu przychód jest przewidywalny. Spółka w dużej mierze wie, ile zarobi w przyszłym roku, zanim ten rok się zacznie.
Dobrze to widać we wskaźniku cRPO. To pieniądze z już podpisanych umów, które spółka pokaże w przychodach w ciągu najbliższych 12 miesięcy. W Q2 2026 było to 13,20 mld dolarów, o 21% więcej niż rok wcześniej.
🥊 Kto może te pieniądze odebrać
- Konkurenci. Microsoft i dostawcy chmury wbudowują AI w narzędzia, które klient już ma i za które już płaci.
- Sami klienci. Mogą budować własne narzędzia na modelach AI zamiast kupować gotowe.
Ochroną ServiceNow jest koszt zmiany. Wymiana platformy, która obsługuje procesy całej firmy, przypomina wymianę instalacji elektrycznej w działającym biurowcu. Da się, ale mało kto robi to po to, żeby zaoszczędzić na rachunku.
Bo na ten koszt składa się dużo więcej niż cena nowej licencji:
- 🗄️ Migracja danych. W systemie leżą lata historii: zgłoszenia, zmiany, dostępy, umowy. Przeniesienie tego do innego narzędzia zawsze niesie ryzyko, że coś się zgubi, rozjedzie albo straci powiązania. A w dużej firmie, zwłaszcza regulowanej, zgubiona historia to nie drobiazg, tylko problem przy audycie.
- 🔌 Integracje. Platforma jest podpięta do kadr, księgowości, poczty, systemów bezpieczeństwa. Każde takie połączenie trzeba zbudować od nowa i przetestować.
- 👩🏫 Ludzie. Tysiące pracowników znają swój sposób pracy na pamięć. Nowe narzędzie to szkolenia, nowe nawyki i okres, w którym wszystko idzie wolniej, a zgłoszenia giną, bo „w starym było inaczej”.
- ⏳ Czas przejściowy. Przez miesiące firma często utrzymuje oba systemy naraz i płaci podwójnie, a zespół IT zamiast rozwijać firmę, zajmuje się przeprowadzką.
Wszystko to razem sprawia, że podwyżka o kilkadziesiąt procent wciąż może wyjść taniej niż przeprowadzka. I właśnie na tym opiera się cała teza.
📊 Od czego zależy rentowność
Od dwóch rzeczy:
- Ile kosztuje utrzymanie AI. Modele AI zużywają dużo mocy obliczeniowej. Marża brutto subskrypcji non-GAAP (czyli ile z każdych 100 dolarów abonamentu zostaje po kosztach jego dostarczenia) spadła w Q2 2026 do 80,5 dolara z 83 rok wcześniej. Na cały 2026 rok spółka zakłada 81%.
- Ile pensji płaci akcjami (SBC). Spółka pokazuje marżę operacyjną non-GAAP 31% w 2025 roku, ale po uwzględnieniu wynagrodzeń w akcjach (GAAP) to tylko 13,5%. Ta różnica jest sednem całej wyceny, dlatego poświęcam jej osobny rozdział poniżej.
Teza w 3 zdaniach
- 🔒 ServiceNow to firma, od której klientom trudno odejść, rośnie ponad 20% rocznie i ma bilans bez nadmiernego długu.
- 🧮 Przy moich założeniach, w których wynagrodzenia akcjami traktuję jako koszt niegotówkowy, wartość godziwa wynosi około 163 dolarów wobec kursu 137,87 dolara, więc moim zdaniem akcja jest dziś tania.
- ⚠️ Ta wartość mocno zależy od traktowania SBC i od tego, czy wzrost po podwyżkach cen jest trwały, a pierwszym twardym testem są wyniki za Q3.
Sytuacja finansowa
| 2024 | 2025 | Q2 2026 | |
|---|---|---|---|
| Przychody ogółem | 10 984 mln USD | 13 278 mln USD (+21%) | 3 987 mln USD (+24% r/r) |
| Przychody z subskrypcji | n/d | 12 883 mln USD | 3 877 mln USD (+24,5% r/r) |
| Marża operacyjna GAAP | n/d | 13,5% | 4% |
| Marża operacyjna non-GAAP | n/d | 31% | 29,5% |
| Wolne przepływy (FCF) | 3 455 mln USD | 4 636 mln USD (marża 35%) | marża non-GAAP 16% |
| Zysk netto GAAP | 1 425 mln USD | 1 748 mln USD | 298 mln USD |
📖 Jak czytać tę tabelę bez słownika:
- GAAP to oficjalne zasady księgowe w USA. Liczą wszystko, także pensje wypłacone w akcjach.
- Non-GAAP to wynik „oczyszczony" przez samą spółkę, głównie z kosztu wynagrodzeń w akcjach. Zwykle wygląda ładniej.
- FCF (wolne przepływy pieniężne) to gotówka, która naprawdę zostaje w firmie po opłaceniu działalności i inwestycji. To z niej firma może spłacać dług, kupować inne spółki albo odkupować akcje.
🔭 Co zapowiada spółka na 2026 rok:
- przychody z subskrypcji 15 760-15 780 mln dolarów (+22,5%),
- marża operacyjna non-GAAP 31,5%,
- marża FCF 35%,
- w samym Q3 wzrost subskrypcji o 20,5% r/r.
W Q2 spółka nie odkupywała akcji (w pierwszym półroczu odkupiła za 2 225 mln dolarów).
🏦 Dług. Na 30.06.2026 dług netto wyniósł 810 mln dolarów (dług 7 517 mln, gotówka i papiery 6 707 mln). Jeszcze w grudniu 2025 roku spółka miała nadwyżkę gotówki około 8,6 mld dolarów. Różnicę zrobiły przejęcia i emisje długu. Bilans nadal jest zdrowy, ale kierunek zmiany jest wyraźny.
🏷️ Ile kosztuje cała firma. Rynek wycenia ServiceNow na 142,6 mld dolarów (kurs 137,87 USD z zamknięcia 7.10.2026), przy wskaźniku P/E 83,6 (TTM, GAAP) i zakresie 52 tygodni 81,24-192,97 USD.
Co znaczy P/E 83,6? Za każdego dolara rocznego zysku księgowego płacisz 83,6 dolara. Gdyby zysk się nie zmieniał, firma „zarabiałaby na swoją cenę" przez ponad 80 lat. To nie jest tania spółka w sensie prostych wskaźników, więc cała teza opiera się na gotówce, którą firma wygeneruje przez dekadę, a nie na dzisiejszym zysku.
💡 Wynagrodzenia w akcjach (SBC) po ludzku
To najważniejszy rozdział dla zrozumienia wyceny, więc rozłóżmy go na części.
Co to jest SBC
Firmy technologiczne płacą części pracowników nie tylko pensją, ale też akcjami. Na przykład programistka dostaje co miesiąc przelew, a dodatkowo co kwartał pakiet akcji firmy.
W ServiceNow to dużo: 14,7% przychodów w 2025 roku i 16,4% w Q2 2026. Czyli z każdych 100 dolarów, które płacą klienci, około 15-16 dolarów „wydaje się" na pensje w akcjach.
🍕 Rozwodnienie, czyli pizza krojona na więcej kawałków
Wyobraź sobie pizzę pokrojoną na 8 kawałków. Masz jeden, czyli 12,5% całości.
Firma, żeby zapłacić pracownikom, dokłada nowe akcje. To tak, jakby tę samą pizzę pokroić na 9 kawałków. Twój kawałek jest teraz mniejszy (11,1%), choć nikt Ci niczego nie zabrał z talerza.
Tak działa rozwodnienie akcjonariuszy: wyniki firmy dzielą się na więcej akcji, więc na jedną akcję przypada mniej.
Firmy często próbują to zrównoważyć, odkupując akcje z rynku. ServiceNow odkupił w pierwszym półroczu 2026 akcje za 2,2 mld dolarów. Tylko że wtedy koszt płaci się już prawdziwą gotówką.
📄 Zysk papierowy a 💵 gotówka
Tu jest haczyk, przez który dwie osoby patrzące na tę samą spółkę dochodzą do zupełnie innych wniosków:
- W rachunku zysków i strat (GAAP) SBC jest kosztem. Stąd marża operacyjna tylko 13,5%.
- W przepływach pieniężnych SBC wraca z powrotem, bo żadne pieniądze nie wyszły z konta. Stąd imponujące 4,6 mld dolarów wolnej gotówki i marża FCF 35%.
Obie liczby są prawdziwe. Pytanie brzmi: czy akcje dla pracowników to koszt, czy nie? Krytycy SBC odpowiadają: to koszt, tylko płacony inaczej. Nie przez firmę z jej konta, ale przez Ciebie, akcjonariusza, kawałkiem Twojej pizzy.
⚖️ Dwa warianty wyceny, obok siebie
| Wariant | Jak traktuję SBC | Wartość bazowa na akcję | Wobec kursu 137,87 USD |
|---|---|---|---|
| A. „Gotówkowy" (mój wariant bazowy) | jako koszt niegotówkowy, czyli tak jak w przepływach pieniężnych (konwencja rynkowa) | 163 USD | ok. 18% powyżej kursu |
| B. „Pełny koszt" | jako normalny koszt, malejący z ok. 16% do 10% przychodów (zgodnie z celem spółki na 2029 rok) | ok. 115 USD | ok. 17% poniżej kursu |
Wariant A jest dla spółki łaskawszy, bo pomija rozwodnienie. Wariant B jest surowszy, bo zakłada, że ktoś za te akcje w końcu płaci.
Pokazuję oba celowo. Moja wartość 163 USD to nie fakt, tylko wynik wyboru, który możesz zakwestionować. Jeśli wolisz liczyć ostrożnie, punktem odniesienia jest dla Ciebie wariant B.
Wycena
🧮 Jak to liczę (bez wzorów)
Używam modelu DCF. Brzmi groźnie, ale idea jest prosta: ile dziś są warte wszystkie pieniądze, które firma zarobi w przyszłości.
Haczyk polega na tym, że 100 dolarów za 10 lat jest warte mniej niż 100 dolarów dziś: bo jest ryzyko, że ich nie będzie, i bo dziś możesz je gdzieś ulokować. Dlatego przyszłe pieniądze „przeceniam" o koszt kapitału, czyli minimalny roczny zwrot, jakiego oczekuję za ryzyko.
Co konkretnie zakładam w wariancie bazowym:
- 📈 Wzrost przychodów w latach 2026-2030 średnio ok. 18,6% rocznie. To daje ok. 31 mld dolarów przychodów w 2030 roku, w tym ponad 30 mld z subskrypcji, czyli tyle, ile zapowiada spółka.
- 💪 Marża EBITDA przed SBC (zysk operacyjny przed amortyzacją i wynagrodzeniami w akcjach) rośnie z 37,5% do 40%.
- 🎯 Koszt kapitału 9,5% rocznie.
- ♾️ Wzrost wieczysty 4,0%, czyli tempo, w jakim zakładam, że firma będzie rosła już zawsze po dziesięciu latach prognozy.
- 🔄 Ujemny kapitał obrotowy: klienci płacą z góry, więc firma dostaje gotówkę, zanim wykona usługę.
Model ma 10 lat: pięć lat szczegółowej prognozy i pięć lat stopniowego wyhamowania wzrostu. Liczę trzy scenariusze z wagami 25/50/25. Model możesz pobrać i podmienić moje założenia na swoje.
🎭 Trzy scenariusze
Pesymistyczny
89 USD
wzrost średnio ok. 14,7%, marża do 35,5%, koszt kapitału 10,5%, wzrost wieczysty 3,5%; prawdopodobieństwo 25%
Bazowy
163 USD
przedział 149-180 USD; wzrost średnio ok. 18,6%, marża do 40%, koszt kapitału 9,5%, wzrost wieczysty 4,0%; prawdopodobieństwo 50%
Optymistyczny
233 USD
wzrost średnio ok. 20,4%, marża do 42,5%, koszt kapitału 9,0%, wzrost wieczysty 4,5%; prawdopodobieństwo 25%
Średnia ważona to około 162 USD, czyli 17% powyżej kursu.
🔄 To samo od drugiej strony
Można też zapytać odwrotnie: jakie założenia „siedzą" w dzisiejszym kursie? Kurs 137,87 USD odpowiada w scenariuszu bazowym kosztowi kapitału ok. 10,5%. Rynek żąda więc za to ryzyko o jeden punkt procentowy więcej niż ja.
🎚️ Co najbardziej rusza tą liczbą
- SBC. Opisane wyżej: zmiana podejścia przesuwa wartość bazową ze 163 do ok. 115 USD. Spółka zobowiązała się na Financial Analyst Day obniżyć SBC poniżej 10% przychodów do 2029 roku i ten kierunek przyjąłem w wariancie B.
- Wzrost wieczysty. Przy 3,5% wartość spada do ok. 153 USD, przy 5% rośnie do ok. 189 USD.
Dla dociekliwych: implikowany mnożnik wartości końcowej to 13,7 EV/EBITDA w scenariuszu bazowym, a wartość końcowa stanowi 66% wartości przedsiębiorstwa. Szczegóły w modelu.
Wynik to wartość godziwa wynikająca z przyjętych założeń, a nie cena docelowa ani rekomendacja.
Katalizatory (co może pomóc dochodom firmy)
- 📅 Wyniki za Q3 (28 października, po zamknięciu sesji). Spółka zapowiada wzrost subskrypcji o 20,5% r/r. Jeśli cRPO i marża brutto wytrzymają po zmianie cennika, to będzie mocny argument, że wzrost jest trwały.
- 🤖 Zarabianie na AI. ACV produktów AI przekroczyło 1 mld dolarów, a dyrektor finansowa we wrześniu 2026 mówiła o podniesieniu celu na 2026 rok do 1,5 mld. W Q2 spółka miała 123 transakcje o wartości powyżej 1 mln dolarów ACV (prawie +40% r/r) i 658 klientów z ACV powyżej 5 mln dolarów (+23%).
- 💵 Zwroty dla akcjonariuszy. Zarząd zatwierdził w styczniu 2026 roku dodatkowy program skupu akcji na 5 mld dolarów, a w pierwszym półroczu 2026 spółka odkupiła akcje za 2,2 mld dolarów.
- 🎯 Cele spółki na 2030 rok (Financial Analyst Day, 4.05.2026): ponad 30 mld dolarów przychodów z subskrypcji, 30% ACV z AI i „Rule of 60+" (suma tempa wzrostu i marży wolnej gotówki powyżej 60%), a także obniżenie SBC poniżej 10% przychodów do 2029 roku. To deklaracje zarządu, nie prognozy.
Ryzyka (co mnie obali)
- 🤖 AI jako konkurent, nie dodatek. Agenty AI mogą zastąpić pracę, za którą dziś płaci się od stanowiska. Mniej ludzi w dziale IT może oznaczać mniej licencji. Do tego klienci mogą budować własne narzędzia na modelach AI. To ryzyko długoterminowe i trudne do zmierzenia w jednym kwartale.
- ⏩ Popyt „pożyczony" przez podwyżkę. Analitycy obawiają się, że część klientów odnowiła umowy wcześniej, żeby uniknąć nowego cennika. Dyrektor finansowa mówiła o wcześniejszych odnowieniach jako o elemencie modelu konsumpcyjnego. Jeśli obawy są słuszne, Q3 i Q4 pokażą wzrost słabszy niż wynika z ostatniego raportu.
- 📉 Marża. Marża brutto subskrypcji non-GAAP spadła w Q2 do 80,5% z 83%. Gdyby koszty AI rosły szybciej niż ceny, mój założony wzrost marży EBITDA do 40% byłby zbyt optymistyczny.
- 🍕 Wynagrodzenia akcjami i rozwodnienie. Opisane wyżej: przy innym traktowaniu SBC wartość bazowa spada o około jedną trzecią.
- 🏷️ Wycena. P/E około 83 nie wybacza zawahań. Po wynikach za Q2 kurs spadł mimo przebicia oczekiwań co do zysku i przychodów, bo prognoza na drugie półrocze okazała się słabsza.
- 🧩 Integracja i dług. Przejęcia Moveworks i Armis zamieniły nadwyżkę gotówki w dług netto.
- 🔐 Bezpieczeństwo. W czerwcu 2026 załatano krytyczną podatność CVE-2026-6875 (CVSS 9,5; zdalne wykonanie kodu bez uwierzytelnienia). Spółka nie widziała dowodów, że dotyczyła instancji hostowanych przez nią samą. To ryzyko reputacyjne, nie dowód pogorszenia wyników.
- 🧪 Ograniczenia modelu. Wartość końcowa to dwie trzecie wartości. Dane historyczne sprzed 2025 roku są niepełne i nie wpływają na wynik, bo model liczy od przychodów za 2025 rok.
Warunki unieważnienia tezy
To najważniejszy akapit tego tekstu, więc napiszę go szczerze.
Jesteśmy w momencie, w którym wszystko się zbiega. Wyniki za Q3 to pierwszy raport po zmianie cennika i wpisaniu AI do podstawowych pakietów. Wszyscy będą wypatrywać jednego: czy perspektywy wyglądają tak, jak obiecuje zarząd.
📈 Co mówi wykres. Średnie kroczące to po prostu przeciętny kurs z ostatnich X dni lub tygodni. Pomagają zobaczyć trend bez dziennego szumu.
ServiceNow (NOW), wykres dzienny
Liczby poniżej to odczyt z 2.10.2026. Wykres powyżej działa na żywo, więc poziomy będą się z nim stopniowo rozjeżdżać.
- Na wykresie dziennym średnia z 50 dni (SMA50, 128,34 USD) leżała około 10,8% nad średnią z 200 dni (SMA200, 115,86 USD). To tzw. złoty krzyż, który już się ukształtował.
- Na wykresie tygodniowym kurs stał dosłownie na linii EMA200 (137,74 USD), tuż pod SMA200 (143,36 USD) i strefą oporu 137,7-143,4 USD.
Takie granice potrafią obrócić się w obie strony, a gdy już ruszą, ruch bywa zdecydowany.
✋ Kiedy przyznam się do błędu. Jeden słabszy kwartał nie obala tezy o firmie, od której trudno odejść. Obaliłoby ją dopiero pęknięcie samej fosy. Dlatego uznam tezę za nieaktualną dopiero wtedy, gdy wydarzy się coś, co pokazuje, że klienci naprawdę odchodzą albo że AI zjada zyski:
- wzrost cRPO spadnie poniżej 15% r/r w dwóch kolejnych raportach (w Q2 było 21%);
- marża brutto subskrypcji non-GAAP spadnie poniżej 75% w dwóch kolejnych raportach (w Q2 było 80,5%);
- spółka obniży prognozę przychodów z subskrypcji na 2026 rok poniżej 15,46 mld dolarów, czyli do wzrostu niższego niż 20% (dziś zakłada 15,76-15,78 mld, +22,5%);
- kurs zamknie tydzień poniżej najniższego poziomu z ostatnich 52 tygodni (81,24 USD).
🟡 Żółte światło. Są też sygnały słabsze, które nie obalają tezy, ale każą mi wrócić do modelu i sprawdzić założenia: wzrost cRPO poniżej 18% r/r, marża brutto subskrypcji poniżej 79%, jakakolwiek obniżka prognozy na 2026 albo tygodniowe zamknięcie wyraźnie pod tygodniową EMA200 (137,74 USD) bez powrotu przez dwa tygodnie. Jeśli któryś się zapali, napiszę o tym otwarcie w „Ciągu dalszym”.
Progi są moje, wybrane zawczasu, żebym nie ruszał ich po fakcie. Po wynikach wrócę z tekstem „Ciąg dalszy", niezależnie od tego, czy będę miał rację.
A Ty? Jak liczysz wynagrodzenia w akcjach: jako koszt czy nie? Daj znać w komentarzu.
Ujawnienie interesów
Moja filiżanka: posiadam pozycję w spółce. To znaczy, że mam interes w tym, żeby ta teza się sprawdziła, i właśnie dlatego założenia, scenariusze i model są jawne, a warunek unieważnienia zapisany z góry.
Disclaimer
Treści publikowane w serwisie Kawiarnia Rynkowa mają charakter wyłącznie informacyjny i edukacyjny. Nie stanowią rekomendacji inwestycyjnej ani porady inwestycyjnej, podatkowej czy prawnej. Inwestowanie wiąże się z ryzykiem utraty części lub całości kapitału. Autor posiada pozycje w omawianych instrumentach: patrz ujawnienie w treści.
Aktualizacje
- WynikiNeutralny
ServiceNow po wynikach Q3: firma dowiozła, kurs nie wytrzymał
Wyniki za trzeci kwartał wyszły ponad prognozy, a cel dla AI i marża wolnej gotówki poszły w górę, ale słabsza zapowiedź wzrostu podpisanych umów na czwarty kwartał przyczyniła się do spadku kursu o 27% w jeden dzień. Żaden próg unieważnienia nie pękł i model zostaje bez zmian; zapala się jedno żółte światło, kursowe.
Obiecałem, że po wynikach wrócę z „Ciągiem dalszym” bez względu na to, czy będę miał rację. Wracam od razu, bo rynek nie dał nikomu czasu na złapanie oddechu.
W środę 28 października akcje ServiceNow zamknęły się na poziomie 150,13 USD, o 9% wyżej niż w dniu mojej analizy. Po zamknięciu sesji spółka podała wyniki. Następnego dnia kurs zamknął się na 109,67 USD, czyli 27% niżej. To najgorsza sesja tej spółki od ponad 14 lat. W piątek zszedł jeszcze niżej, do 105,12 USD.
Najciekawsze jest to, że sam kwartał był dobry. Zła okazała się jedna liczba z prognozy.
Co pokazała spółka
Przychody z subskrypcji, czyli abonamenty, z których żyje ta firma, wyniosły w trzecim kwartale 3,99 mld USD. To 20,5% więcej niż rok temu w stałych kursach walut, czyli pół punktu procentowego ponad górną granicę tego, co zarząd sam obiecywał trzy miesiące temu.
Druga ważna liczba to cRPO. To suma umów już podpisanych, które spółka rozpozna jako przychód w ciągu najbliższych dwunastu miesięcy. To zapowiedź przyszłych przychodów, z podpisami klientów. Ta pozycja urosła do 13,65 mld USD, o 21% w stałych kursach, znowu ponad prognozę.
Reszta też trzymała się planu. Marża operacyjna non-GAAP (bez kosztów wynagrodzeń w akcjach i kosztów przejęć) wyniosła 32,5%, a klienci odnowili 98% umów. Zarząd po raz drugi w tym roku podniósł cel dla produktów AI: wartość rocznych kontraktów ma na koniec roku przekroczyć 1,7 mld USD, a na początku roku mówiono o 1 mld. Prognoza przychodów z subskrypcji na cały 2026 rok poszła symbolicznie w górę (o ok. 20 mln USD), do 15,78-15,79 mld USD (+22,5%), za to zapowiadana marża wolnej gotówki z 35% do 36% przychodów.
Gdybym przeczytał tylko ten fragment, spodziewałbym się raczej wzrostu kursu.
Dlaczego w takim razie minus 27%
Bo giełda wycenia przede wszystkim to, co dopiero nastąpi.
Na czwarty kwartał spółka zapowiedziała wzrost cRPO o 18,5%. Analitycy liczyli mniej więcej na 19,5-19,8%. Jeden punkt procentowy brzmi niewinnie, ale przy spółce wycenianej na ponad 150 mld USD rynek czyta go jako pierwszy sygnał hamowania, a na hamowanie w czasach AI inwestorzy są dziś wyjątkowo uczuleni.
Dyrektor finansowa wymieniła cztery powody. Pierwszy: część klientów odnowiła umowy wcześniej, już w trzecim kwartale, i to odpowiadało mniej więcej za połowę przebicia prognozy cRPO w tym kwartale. Wyobraź sobie siłownię, w której część klientów wykupiła roczne karnety jeszcze we wrześniu zamiast w grudniu. Wrzesień wygląda świetnie, a grudzień skromniej, choć nikt nie zrezygnował.
Pozostałe trzy powody są bardziej techniczne i, o ile dobrze czytam liczby spółki, to one tłumaczą większą część luki. Umowy, które klient może wypowiedzieć w dowolnym momencie, spółka przestała wliczać do cRPO, choć nadal zamieniają się w przychód. To około pół punktu procentowego. Kolejne około ćwierć punktu to większy udział licencji instalowanych na własnych serwerach, które wpadają do cRPO inaczej niż chmura. A przy części dużych kontraktów AI pomoc we wdrożeniu przesunięto z subskrypcji do usług, co zabiera wzrostowi samych subskrypcji (nie cRPO) około ćwierć punktu procentowego w trzecim kwartale i około pół punktu w czwartym.
Do tego zysk na akcję non-GAAP wyniósł 1,00 USD, o dwa centy mniej, niż liczył rynek, między innymi przez wyższe odsetki po przejęciu Armis, sfinansowanym częściowo długiem. A kurs rósł przed wynikami, więc oczekiwania były wysoko.
Tu muszę się do czegoś przyznać. W październikowej analizie wśród ryzyk opisałem „popyt pożyczony przez podwyżkę”, czyli obawę, że klienci odnawiają umowy wcześniej, żeby uciec przed nowym cennikiem. Wcześniejsze odnowienia rzeczywiście się pojawiły, choć spółka nie podała, dlaczego klienci tak zrobili, więc nie wiem, czy chodziło o cennik. Nie obala to tezy, ale pokazuje, że to ryzyko trzeba było traktować poważniej niż jako jeden punkt na liście.
Nie tylko ServiceNow: cały sektor i kalendarz
Byłoby wygodnie zrzucić wszystko na jedną prognozę, ale to nie cała prawda. Sektor software tracił razem z nim i po części przez niego. Od 23 do 30 października fundusz skupiający amerykańskie spółki software'owe stracił prawie 6%, Salesforce blisko 8%, Workday i Adobe po około 5-6%. W tej liczbie mieści się też sam ServiceNow, który ma w funduszu własną wagę. Wyniki ServiceNow odświeżyły na rynku stary lęk, że sztuczna inteligencja zamiast dokładać pieniędzy firmom z oprogramowaniem, zacznie im je zabierać. Do tego dochodzą rekordowe wydatki gigantów technologicznych na centra danych, które inwestorzy coraz częściej liczą jako koszt, a nie jako obietnicę. Lęk przed AI już krążył po rynku, a ServiceNow dał mu pretekst i dostał najmocniej.
Najjaskrawiej widać to na przykładzie Alphabet, właściciela Google. Dzień po raporcie ServiceNow, 29 października, jego akcje spadły o prawie 13%. Wartość spółki zmalała w jedną sesję o około 475 mld USD, to największy jednodniowy spadek wartości firmy w historii Alphabet i drugi największy w historii amerykańskiej giełdy. Powód był inny niż u ServiceNow: wyniki chmury świetne (przychody ponad dwukrotnie wyższe), ale przychody z wyszukiwarki poniżej oczekiwań, a przepływy gotówkowe zeszły na minus przez wydatki na AI. Wspólne były wysokie oczekiwania. Nawet gigant wart biliony dolarów nie jest odporny, gdy rynek uzna, że ceny wymagają bezbłędnych wyników.
Jest też tło, o którym łatwo zapomnieć: kalendarz. Dziś Amerykanie wybierają Kongres w wyborach połówkowych, czyli w połowie kadencji prezydenta. W takich latach giełda historycznie cofa się głębiej niż w pozostałych: przeciętny spadek indeksu S&P 500 od szczytu do dołka w ciągu roku to około 19%, wobec około 13% w pozostałych latach.
Druga strona tej statystyki jest ciekawsza. Od 1950 roku S&P 500 był wyżej rok po każdych wyborach połówkowych: 19 razy na 19, ze średnim zwrotem około 15% (dane J.P. Morgan). Pół roku po wyborach też był wyżej za każdym razem (to moje własne wyliczenie na tych samych 19 przypadkach). To nie jest prawo natury i ten rok może być wyjątkiem. Traktuję to wyłącznie jako tło: kalendarz nie zmienia wartości ServiceNow i nie wyjaśnia, dlaczego spadek jednej spółki był aż tak gwałtowny.
Moje progi: założenie, wykonanie, wniosek
W analizie zapisałem z góry, kiedy przyznam się do błędu, i osobno, co będzie dla mnie tylko żółtym światłem, czyli powodem do przejrzenia modelu. Oto zestawienie po pierwszym raporcie.
Co sprawdzam Próg unieważnienia / żółte światło Po Q3 2026 Wzrost cRPO r/r poniżej 15% w dwóch raportach z rzędu / poniżej 18% 21%, zapowiedź na Q4 18,5%: w normie, blisko żółtego światła (poniżej 18%) Marża brutto subskrypcji non-GAAP poniżej 75% w dwóch raportach z rzędu / poniżej 79% 80% (w Q2 80,5%): w normie Prognoza subskrypcji na 2026 poniżej 15,46 mld USD / każda obniżka podniesiona do 15,78-15,79 mld USD: w normie Kurs tygodniowe zamknięcie poniżej 81,24 USD / dwa tygodnie pod tygodniową EMA200 (137,74 USD, odczyt z 2.10) 105,12 USD (30.10): żółte światło: pierwszy tydzień pod średnią, drugi rozstrzygnie 6.11 Żaden próg unieważnienia nie pękł. Fundamenty, które miały świadczyć o fosie, czyli odnowienia, marża i prognoza, wyglądają tak, jak zakładałem.
Zapala się za to światło kursowe. Pierwszy tydzień pod tygodniową średnią z 200 tygodni mamy za sobą, a jeśli w piątek 6 listopada kurs też zamknie się pod nią, warunek będzie spełniony formalnie. Druga rzecz, która mnie uwiera, to zapowiedź 18,5% dla cRPO. Do mojego żółtego progu brakuje pół punktu procentowego.
ServiceNow (NOW), wykres tygodniowy
Wykres i dane rynkowe: TradingViewWykres jest na żywo. Poziomy, daty i liczby w tekście pochodzą z dnia publikacji lekcji. Co z wyceną
Zgodnie z zasadą, którą sam sobie narzuciłem, model zmieniam tylko wtedy, gdy kwartał zmienia obraz kilku kolejnych lat. Ten tego nie zrobił. Mój scenariusz bazowy zakładał w 2026 roku wzrost przychodów o 22%, a spółka prognozuje dziś około 22,5% dla samych subskrypcji, które stanowią zdecydowaną większość przychodów. Zostawiam więc założenia w spokoju i podmieniam tylko to, co się zmieniło: kurs, dług netto (spadł z ok. 0,8 do ok. 0,56 mld USD) i liczbę akcji (wzrosła z 1,034 do 1,043 mld).
Wynik praktycznie się nie rusza. Scenariusz pesymistyczny daje 88 USD, bazowy 162 USD (zamiast 163), optymistyczny 233 USD. Wariant, w którym wynagrodzenia w akcjach liczę jako pełny koszt, daje nadal ok. 115 USD.
Kurs ServiceNow na tle moich dwóch wariantów wyceny (USD na akcję)
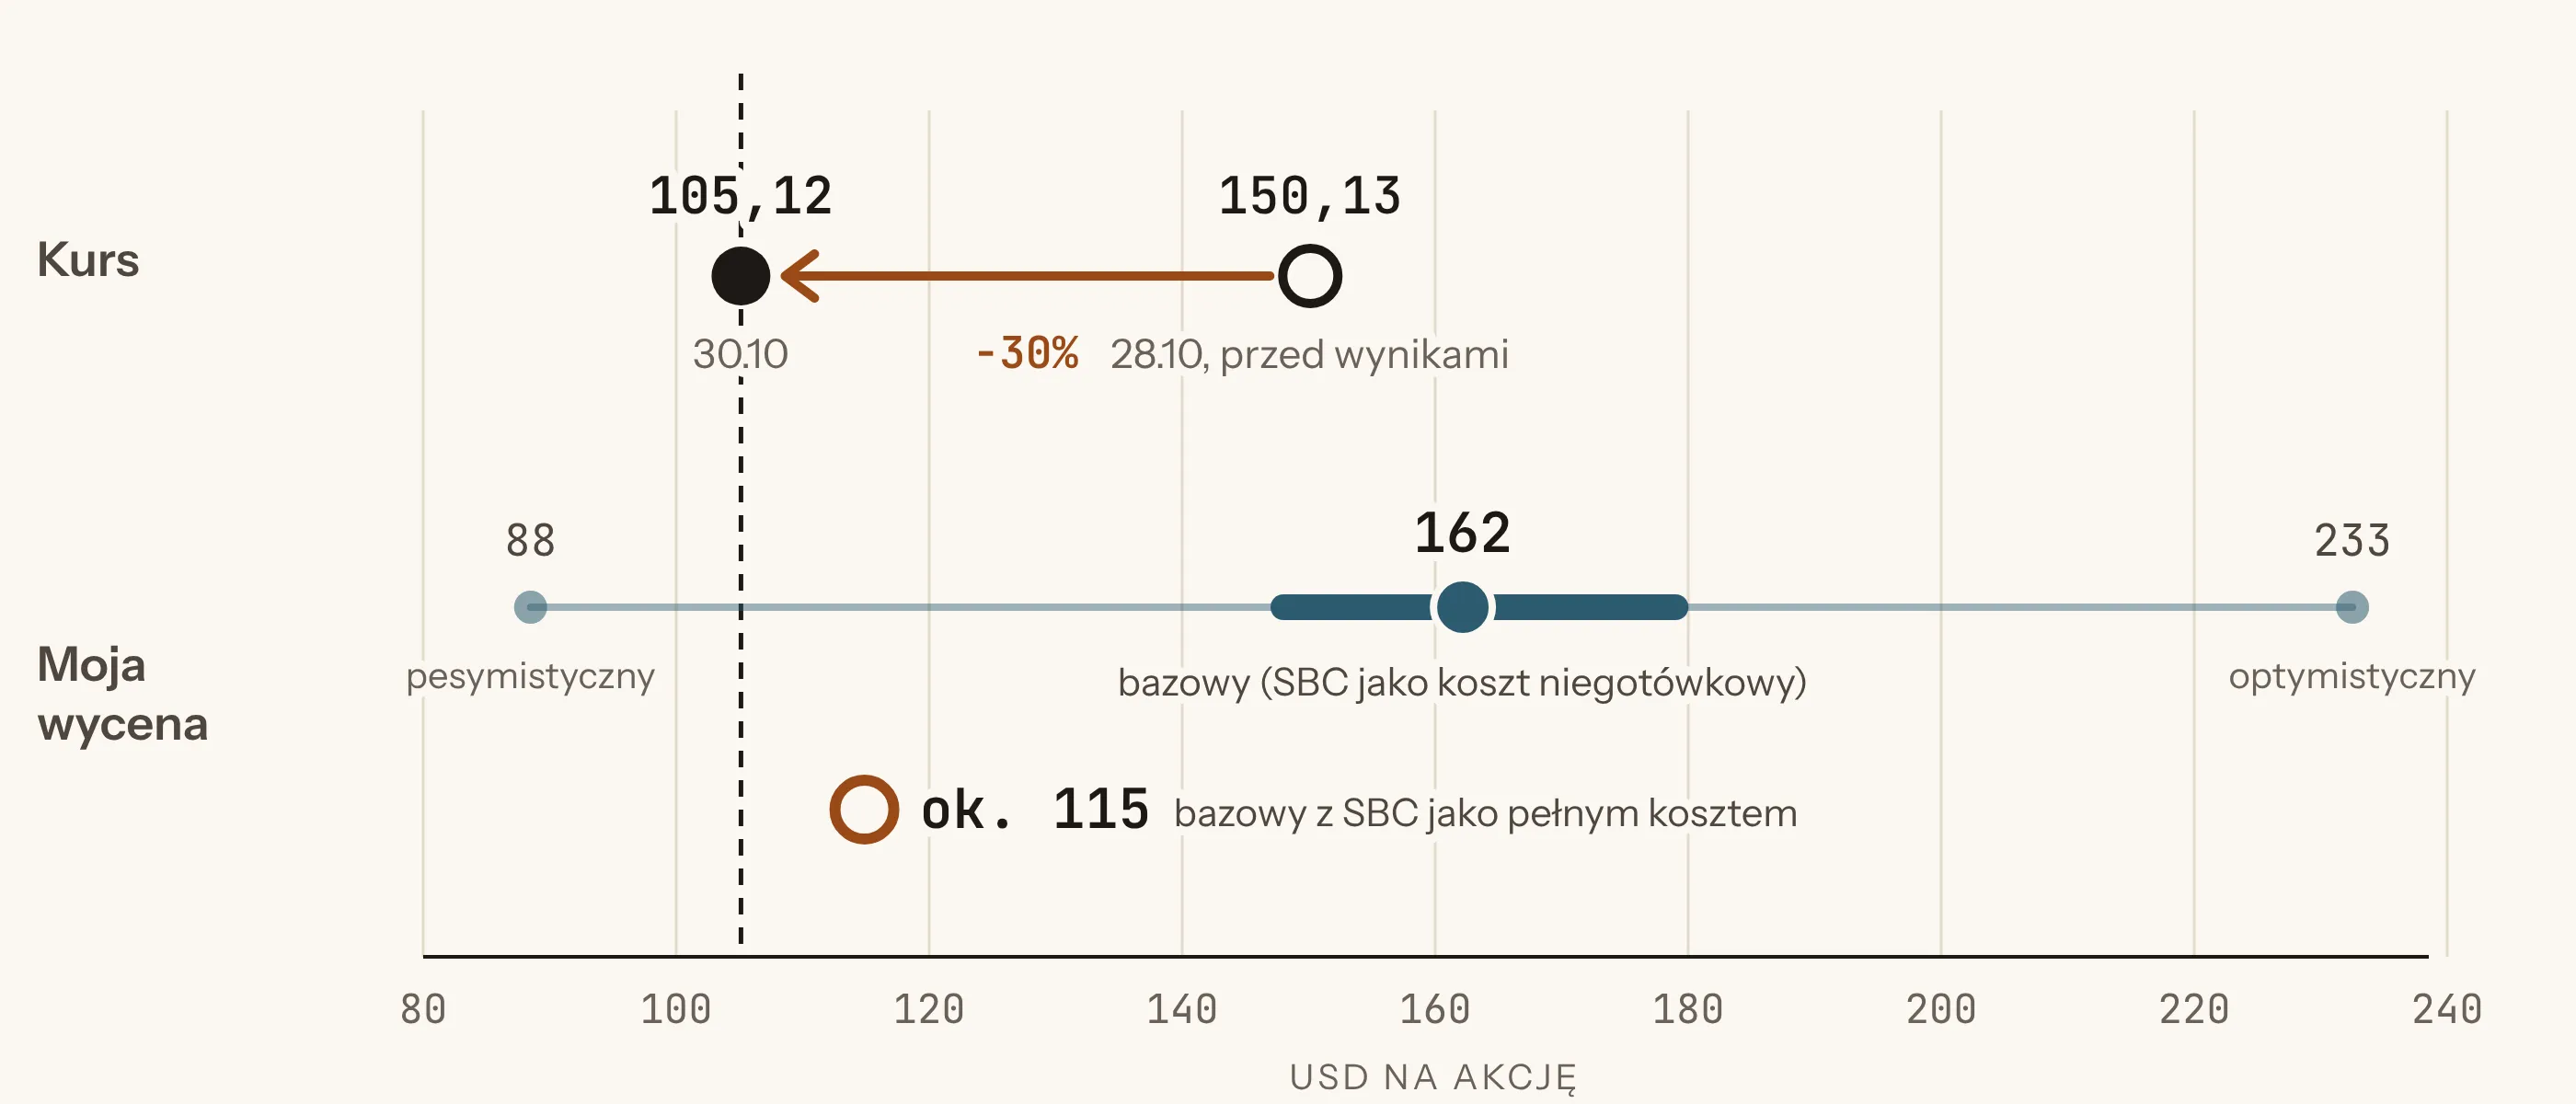
Zmieniło się co innego. W październiku pisałem, że to, czy ServiceNow jest tani, czy drogi, zależy od jednej decyzji księgowej: przy 163 USD wyglądał tanio, przy 115 USD drogo, a kurs był pomiędzy. Dziś kurs jest poniżej obu liczb. Nawet jeśli wynagrodzenia w akcjach potraktować najsurowiej, jak się da, model wychodzi około 9% nad kursem.
Inaczej mówiąc, przy moich założeniach wzrostu i marży rynek wycenia dziś tę spółkę tak, jakby inwestor żądał od niej ponad 12% zwrotu rocznie, a nie 9,5%, które przyjąłem. Albo zakłada wolniejszy wzrost niż ja, albo po prostu ocenia ryzyko inaczej. Na tym polega cała gra: albo rynek widzi coś, czego ja nie widzę, albo przesadził. Kolejne raporty to rozstrzygną.
Domy maklerskie po wynikach w większości obniżyły ceny docelowe, zwykle o 5-20 USD (kilka je podniosło), ale prawie wszystkie zostały przy pozytywnych ocenach. Rozrzut jest szeroki, od ok. 110 do ok. 200 USD. Część uznała przecenę za przesadzoną, część pisze, że na przyspieszenie dzięki AI trzeba będzie poczekać. Sam zarząd mówi, że prawdziwe przyspieszenie przychodów widzi w 2027 roku.
Wynagrodzenia w akcjach: jedna rzecz, która mi się nie podoba
W trzecim kwartale koszt wynagrodzeń w akcjach wyniósł 633 mln USD, około 15% przychodów. Bez zmian, to znane tło. Nowe jest coś innego: w tym kwartale spółka nie odkupiła ani jednej akcji, choć w pierwszym półroczu wydała na to 2,2 mld USD.
Pamiętasz pizzę z analizy? Gdy firma płaci pracownikom akcjami i nie odkupuje ich z rynku, pizza jest krojona na coraz więcej kawałków, a Twój kawałek maleje. Liczba akcji wzrosła w modelu o niecały procent, więc to jeszcze nie dramat. Ale zarząd zadeklarował, że zejdzie z kosztem wynagrodzeń w akcjach poniżej 10% przychodów do 2029 roku. Sprawdzę, czy ta ścieżka się zaczyna, a do tego czasu, czy wraca skup akcji. Dlatego trafia to na listę poniżej.
Co obserwuję do następnych wyników
Następny raport spodziewany jest pod koniec stycznia 2027 roku. Do tego czasu patrzę na trzy rzeczy. Po pierwsze, czy cRPO w czwartym kwartale wyjdzie powyżej zapowiadanych 18,5%, czy poniżej, a zwłaszcza poniżej 18%, co zapali drugie żółte światło. Po drugie, czy zapowiadane przez zarząd przyspieszenie na 2027 rok znajdzie się w prognozie, czy zostanie tylko w słowach. Po trzecie, czy wraca skup akcji.
Jeśli coś z tej listy pójdzie źle, napiszę o tym tu, w „Ciągu dalszym”, tak samo otwarcie jak dziś.
Ujawnienie interesów
Jedna rzecz, której nie było w październikowej analizie, bo wydarzyła się po jej publikacji: przed raportem sprzedałem połowę pozycji, a po spadku tę połowę odkupiłem. Przez ten czas informacja „posiadam akcje” z tamtego tekstu oznaczała mniejszą pozycję niż w dniu publikacji. Mówię o tym wprost, żeby nikt nie czytał tamtego ujawnienia inaczej, niż było prawdziwe.
Nie traktuję tego jako dowodu, że wiedziałem, co się stanie. Tym razem ruch wyszedł dobrze, ale równie dobrze mogłem odkupić drożej. Liczy się dla mnie to, że po wynikach fundamenty wyglądają tak, jak zakładałem, a kurs jest poniżej obu moich wariantów wyceny.
Posiadam akcje ServiceNow, więc mam interes w tym, żeby ta teza się sprawdziła. Dlatego progi zapisałem z góry i rozliczam je publicznie, także wtedy, gdy rynek mówi coś innego niż ja.
A Ty jak to czytasz: 27% w dół za jeden punkt procentowy prognozy to przesada czy ostrzeżenie, którego nie powinienem lekceważyć? Napisz pod moim postem o tym wpisie na X, LinkedInie lub Facebooku.
Disclaimer
Treści publikowane w serwisie Kawiarnia Rynkowa mają charakter wyłącznie informacyjny i edukacyjny. Nie stanowią rekomendacji inwestycyjnej ani porady inwestycyjnej, podatkowej czy prawnej. Inwestowanie wiąże się z ryzykiem utraty części lub całości kapitału. Autor posiada akcje ServiceNow (NOW).
Ujawnienie na dzień aktualizacji: Autor posiada akcje spółki.
Porozmawiajmy pod postem
Komentarze zbieram tam, gdzie toczy się rozmowa. Wybierz platformę: otworzy się post o tym materiale.
Otwiera się w nowej karcie, a na telefonie w aplikacji.
Ta analiza była pomocna? Postaw kawę.
Wsparcie pozwala publikować kolejne materiały — bez paywalla.